
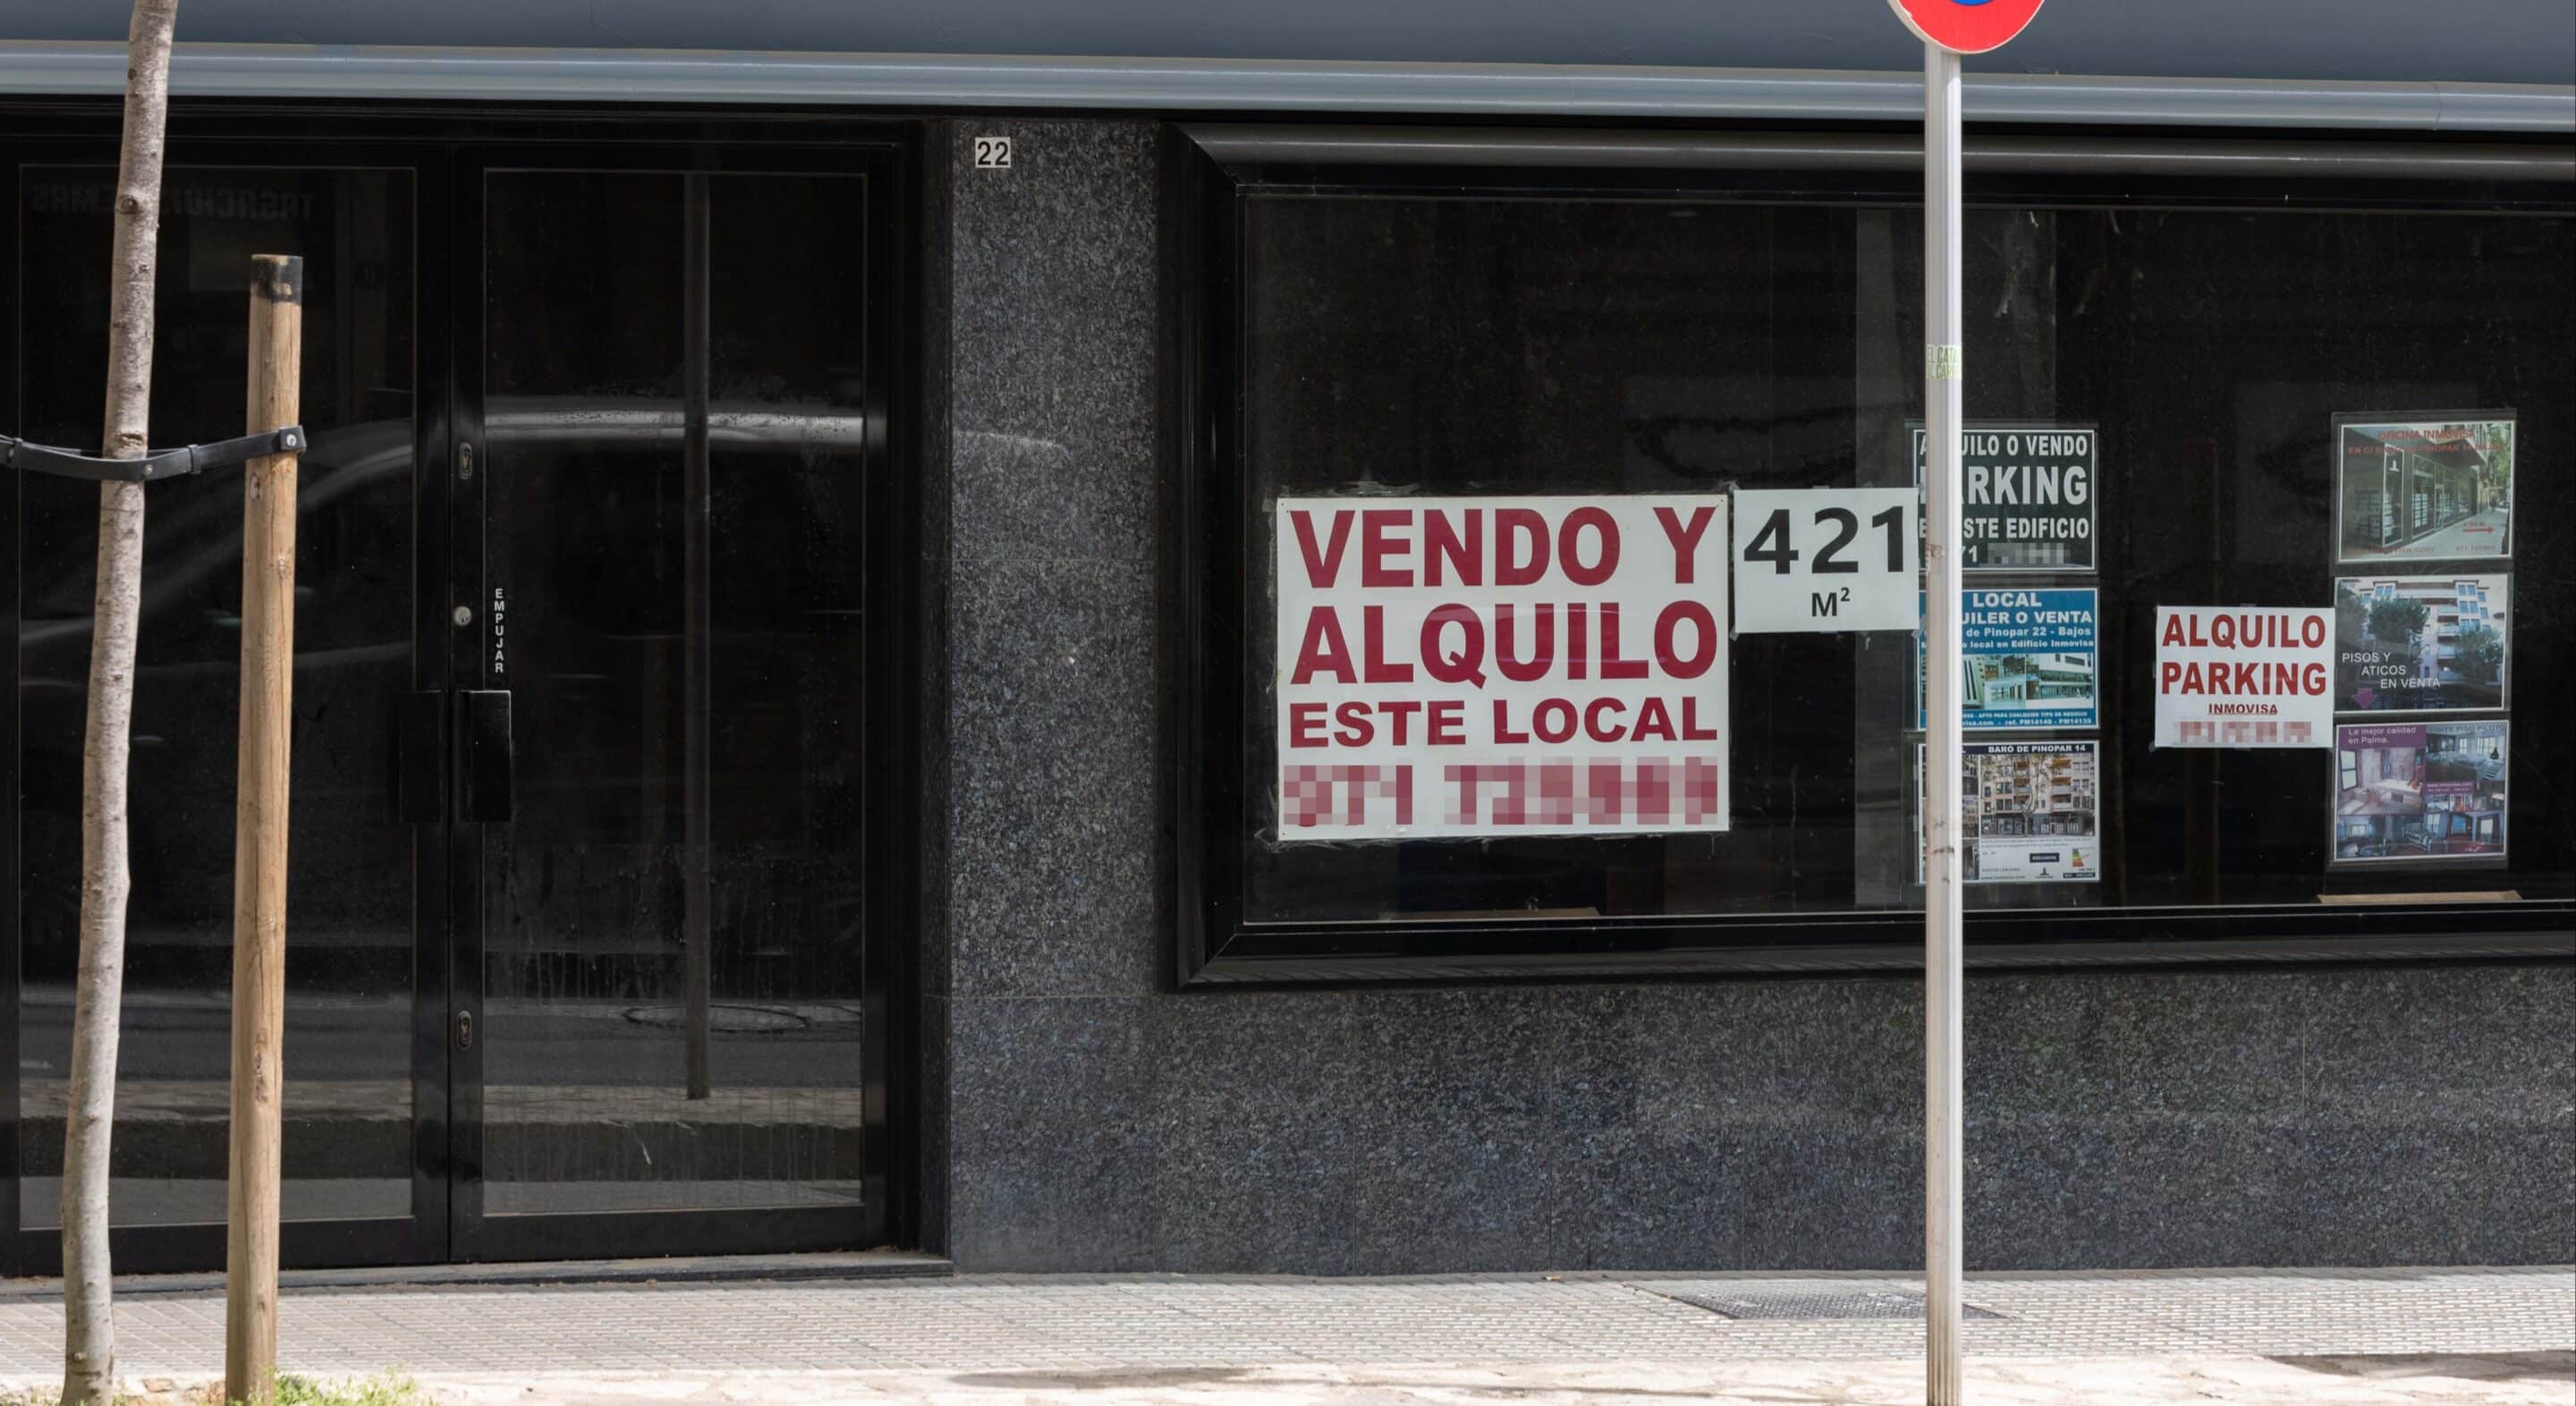
El aumento del precio de la vivienda ha provocado que algunos locales comerciales comiencen a utilizarse como residencia habitual. En ocasiones, estos inmuebles disponen de cocina, baño y dormitorio y, aparentemente, pueden parecer perfectamente habitables.
Sin embargo, que una persona pueda vivir físicamente en un local no significa que pueda hacerlo legalmente.
Alquilar como vivienda un inmueble que continúa teniendo la consideración jurídica y urbanística de local puede generar multas de elevada cuantía, órdenes de cese del uso residencial, reclamaciones del inquilino y consecuencias tributarias.
Y el problema no desaparece porque las partes firmen un contrato denominado «arrendamiento de vivienda» o porque el arrendatario conozca y acepte la situación.
¿Se puede alquilar legalmente un local como vivienda?
Un local puede llegar a transformarse legalmente en vivienda, pero solamente cuando el uso residencial sea compatible con el planeamiento urbanístico y se cumplan los requisitos técnicos y administrativos aplicables.
No basta con instalar una cocina, construir un baño o dividir el espacio en habitaciones.
El inmueble debe cumplir las exigencias correspondientes en materia de habitabilidad, salubridad, ventilación, iluminación, accesibilidad, aislamiento, instalaciones y seguridad contra incendios.
Además, el cambio de uso debe contar con los títulos habilitantes necesarios y reflejarse correctamente en la documentación administrativa, registral y catastral.
No todos los locales pueden transformarse en viviendas, aunque se encuentren reformados y lleven años utilizándose como tales.
Llamarlo «vivienda» en el contrato no legaliza el inmueble
Uno de los errores más frecuentes consiste en pensar que basta con firmar un contrato de arrendamiento de vivienda habitual.
No es así.
La Ley de Arrendamientos Urbanos considera arrendamiento de vivienda aquel que recae sobre una edificación habitable cuyo destino primordial sea satisfacer la necesidad permanente de vivienda del arrendatario.
Por tanto, la denominación utilizada en el contrato no puede modificar por sí sola la realidad física, jurídica y urbanística del inmueble.
Tampoco resulta suficiente incluir una cláusula en la que el inquilino declare que conoce que se trata de un local y acepta residir en él bajo su responsabilidad.
El consentimiento del arrendatario no legaliza un uso residencial no autorizado ni elimina necesariamente la responsabilidad del propietario.
Multas urbanísticas de hasta 600.000 euros en Madrid
El uso de un inmueble como vivienda sin disponer de la habilitación correspondiente puede constituir una infracción urbanística.
En la Comunidad de Madrid, la realización de determinadas obras sin licencia, declaración responsable o autorización, así como la implantación de usos incompatibles con la ordenación urbanística, puede ser calificada como infracción grave.
Las multas previstas son importantes:
- Las infracciones leves pueden ser sancionadas con multas de entre 600 y 30.000 euros.
- Las infracciones graves pueden ser sancionadas con multas de entre 30.001 y 600.000 euros.
Esto no significa que cualquier propietario vaya a recibir automáticamente una sanción de 600.000 euros. La calificación y el importe dependerán de las características del inmueble, las obras realizadas, el uso implantado y el resto de las circunstancias concurrentes.
No obstante, estas cuantías demuestran que no estamos ante una simple irregularidad documental sin consecuencias.
Pagar la multa no permite continuar utilizando el local como vivienda
La sanción económica y el restablecimiento de la legalidad urbanística son actuaciones independientes.
Por tanto, además de imponer una multa, la Administración puede:
- Ordenar el cese del uso residencial.
- Exigir la legalización de las obras y del cambio de uso cuando resulte posible.
- Ordenar la reposición del inmueble a su situación anterior.
- Clausurar o precintar determinados espacios.
- Imponer multas coercitivas sucesivas si no se cumple la orden administrativa.
En consecuencia, pagar una sanción no concede autorización para continuar alquilando el local como vivienda.
Si el cambio de uso no es urbanísticamente viable, el propietario puede encontrarse con un inmueble reformado, alquilado y ocupado que, pese a todo, no puede destinarse legalmente a residencia.
¿Tienes un local alquilado o utilizado como vivienda?
La existencia de una infracción, su gravedad y las posibles consecuencias no pueden determinarse únicamente leyendo el contrato. Es necesario revisar la situación urbanística, registral, catastral y tributaria del inmueble.Una revisión realizada antes de recibir un requerimiento administrativo o una reclamación del inquilino puede evitar consecuencias económicas mucho mayores.
Reclamaciones del arrendatario contra el propietario
La irregularidad también puede provocar un conflicto entre propietario e inquilino.
Si el inmueble fue anunciado, ofrecido o arrendado como vivienda y posteriormente se descubre que no puede destinarse legalmente a ese uso, el arrendatario podría solicitar la resolución del contrato y plantear una reclamación económica.
Dependiendo de las circunstancias, podrían discutirse:
- Las rentas abonadas.
- La fianza y demás garantías.
- Los gastos de traslado.
- Las obras o inversiones realizadas.
- Los daños sufridos.
- La información proporcionada antes de la firma.
- Las condiciones reales de habitabilidad del inmueble.
La responsabilidad deberá estudiarse atendiendo al contrato, las comunicaciones mantenidas entre las partes, la documentación administrativa y el conocimiento que cada una tuviera sobre la verdadera situación del local.
Una cláusula genérica incluida en el contrato no protege automáticamente al propietario frente a cualquier reclamación.
El propietario no puede recuperar el inmueble por su cuenta
La existencia de una irregularidad urbanística tampoco permite expulsar directamente al arrendatario.
El propietario no puede cambiar las cerraduras, retirar los suministros, impedir el acceso o recuperar la posesión al margen del procedimiento legalmente establecido.
Este tipo de actuaciones puede generar un nuevo problema y responsabilidades adicionales.
La terminación del contrato y la recuperación del inmueble deberán abordarse por la vía correspondiente, analizando previamente la naturaleza de la relación, el contenido del contrato y las circunstancias de la ocupación.
Consecuencias tributarias: ITP, IVA e IRPF
La utilización de un local como vivienda también puede afectar a los impuestos relacionados con su adquisición, reforma y arrendamiento.
Impuesto sobre Transmisiones Patrimoniales
La Administración puede comprobar si la naturaleza del inmueble, su valor, el destino declarado y los beneficios fiscales aplicados en la compra se correspondían con la realidad.
Cuando se haya aplicado una bonificación, deducción o tratamiento reservado a determinadas adquisiciones de vivienda sin cumplir sus requisitos, podría exigirse:
- La diferencia dejada de ingresar.
- Los intereses de demora.
- Los recargos correspondientes.
- Una posible sanción tributaria.
Un contrato privado firmado posteriormente no modifica el tratamiento fiscal de la operación de compra ni subsana automáticamente una declaración tributaria anterior.
IVA del arrendamiento
El tratamiento del alquiler a efectos del IVA dependerá del destino efectivo del inmueble, de las partes intervinientes y de las características de la operación.
La exención prevista para determinados arrendamientos destinados exclusivamente a vivienda exige analizar el verdadero destino del inmueble. Ni la denominación del contrato ni su descripción registral permiten, por sí solas, determinar automáticamente el tratamiento fiscal correcto.
Una calificación incorrecta puede dar lugar a una comprobación tributaria y a la regularización de las cantidades no ingresadas.
Reducciones en el IRPF
El propietario también debe comprobar si reúne los requisitos para aplicar en su declaración las reducciones previstas para los rendimientos derivados del arrendamiento de vivienda.
Aplicar una reducción fiscal sin cumplir sus condiciones puede provocar una liquidación complementaria, intereses de demora y posibles sanciones.
Obligaciones ante el Catastro
Los cambios de uso o destino de los inmuebles pueden estar sujetos a declaración catastral.
La falta de actualización del Catastro no convierte el local en vivienda. Además, el incumplimiento de las obligaciones de declaración puede constituir una infracción tributaria.
La escritura, el Registro de la Propiedad, el Catastro, el contrato de arrendamiento y las declaraciones fiscales no funcionan como compartimentos independientes.
Las discrepancias entre toda esta documentación pueden terminar siendo detectadas por la Administración.
Empadronarse no convierte un local en vivienda
El empadronamiento solamente acredita el lugar en el que una persona reside efectivamente.
No demuestra que el inmueble tenga reconocido el uso residencial, no legaliza las obras realizadas y no sustituye la tramitación administrativa correspondiente.
La normativa permite incluso el empadronamiento en infraviviendas o en domicilios que presentan irregularidades físicas o jurídicas.
Por tanto, estar empadronado en un local no significa que el local sea legalmente una vivienda.
Tampoco lo legaliza el hecho de recibir correspondencia, contratar suministros o llevar varios años residiendo en él.
¿Puede impedirlo la comunidad de propietarios?
La comunidad de propietarios no puede impedir cualquier cambio de uso de manera automática.
Sin embargo, será necesario revisar si existe una prohibición expresa en el título constitutivo o en los estatutos y si la transformación afecta a:
- Elementos comunes.
- La estructura del edificio.
- La fachada o configuración exterior.
- Las instalaciones generales.
- La seguridad del inmueble.
- Los derechos de otros propietarios.
- Las cuotas de participación.
Que la comunidad no se haya opuesto no significa que el cambio de uso sea urbanísticamente legal.
La autorización de la comunidad y la autorización administrativa son cuestiones diferentes.
Problemas para vender, hipotecar o asegurar el inmueble
Las discrepancias entre el uso real, el Registro de la Propiedad, el Catastro y la situación urbanística pueden dificultar posteriormente:
- La venta del inmueble.
- La obtención de financiación.
- La concesión de una hipoteca.
- La tasación como vivienda.
- La contratación o aplicación de determinadas coberturas.
- La declaración de un siniestro ante la aseguradora.
- La realización de nuevas obras.
- La división, agrupación o transmisión del inmueble.
Una persona puede comprar un espacio aparentemente acondicionado como vivienda y descubrir después que jurídicamente continúa siendo un local, que no puede financiarlo como vivienda o que el cambio de uso no resulta viable.
Por ello, la apariencia interior del inmueble nunca debe sustituir una revisión jurídica y urbanística previa.
El problema puede aparecer años después
Estas irregularidades pueden permanecer ocultas durante años y salir a la luz cuando:
- Se produce un conflicto con el inquilino.
- Un vecino o la comunidad presenta una denuncia.
- El Ayuntamiento realiza una inspección.
- Se solicita una licencia.
- Se intenta vender o hipotecar el inmueble.
- Se produce un siniestro.
- Interviene la aseguradora.
- La Administración tributaria comprueba la operación.
- Se inicia un procedimiento judicial.
En ese momento, lo que inicialmente parecía una forma sencilla de obtener rentabilidad puede convertirse en un procedimiento sancionador, tributario o judicial de importantes consecuencias económicas.
¿Tienes un local alquilado como vivienda?
Si eres propietario de un local utilizado como vivienda, estás valorando firmar un contrato o ya existe un conflicto con el arrendatario, no realices nuevas actuaciones ni firmes documentos sin revisar previamente la situación jurídica del inmueble.
En Ferrero Sagasta Abogados analizamos:
- La situación urbanística, registral y catastral del inmueble.
- El contrato y las comunicaciones mantenidas.
- Las posibles consecuencias tributarias.
- Las reclamaciones que podrían formular las partes.
- Las alternativas legales disponibles.
Actuar antes de recibir una inspección, una sanción o una reclamación puede marcar una diferencia importante.
Solicita una revisión de tu caso
Puedes contactar con nuestro despacho en Madrid. Actuamos en todo el territorio nacional.
En Ferrero Sagasta Abogados hacemos fácil, lo más difícil